Il federalismo fiscale e lo squilibrio Nord-Sud
La legge sul federalismo fiscale (n.42 del 2009) nasce da alcune premesse che non sempre sembrano veritiere e realistiche. La spesa pubblica in Italia è indubbiamente squilibrata fra il Nord e il Sud del Paese. Tali differenze corrispondono alla divisione esistente in Italia fra gran parte del Nord, economicamente al livello delle regioni più evolute dell'Europa continentale, e aree del Mezzogiorno, che pur avendo ricevuto abbastanza, come ha recentemente dimostrato il Professore Salvatore Butera su StrumentiRes (2009, n°3), presentano un'economia indubbiamente arretrata e comunque non all'altezza dei fondi pubblici investiti. Tutto ciò si ritiene causato dall'inadeguatezza delle classi dirigenti meridionali che hanno ricercato spesso il consenso ricorrendo al clientelismo, all'assistenzialismo e comunque alla spesa pubblica facile.
Dovendo dare attuazione al nuovo articolo 119 della Costituzione, la legge sul federalismo fiscale cerca ora di favorire la responsabilizzazione degli amministratori stabilendo la necessità di una corrispondenza fra entrate e spese nell'ambito del medesimo territorio. E' bene però ricordare che nel 1990 le Regioni e gli enti locali gestivano il 30% della spesa pubblica primaria ed appena l'8% delle entrate tributarie totali. Oggi però, mentre il livello della spesa pubblica è rimasto sostanzialmente invariato (si aggira fra il 30% ed il 32%), la quota delle entrate tributarie gestite direttamente dagli enti territoriali si è quasi triplicata raggiungendo il 21-22%. Questi dati sono in linea con quelli che si riscontrano in quasi tutti gli Stati europei con ordinamento federale (es: Germania, Belgio e Spagna).
Il decentramento fiscale in Italia si è attuato nel corso degli anni '90 antecedentemente all'entrata in vigore del nuovo Titolo V della Costituzione; ciò avrebbe già potuto portare a comportamenti più responsabili soprattutto nelle classi dirigenti meridionali. Il federalismo fiscale, al di là della retorica abbondante che viene fatta, probabilmente non comporterà significativi risparmi nella spesa di cui non si conosce attualmente l'entità, come ha ammesso lo stesso Ministro Tremonti nel corso del dibattito parlamentare.
Inoltre, come prevede la stessa legge 42/2009, il processo federale non dovrà provocare oneri aggiuntivi per la collettività e pertanto diventerà cruciale una diversa distribuzione della spesa pubblica fra le diverse Regioni d'Italia ed in particolare fra il Nord ed il Sud del Paese. Per superare le gravi sperequazioni esistenti la legge 42/2009 ha stabilito, come principio fondamentale, che gli enti territoriali non saranno più finanziati secondo la "spesa storica" ma secondo degli "standard di spesa" (anche se non trattasi di una novità in assoluto; basti ricordare che previsioni analoghe per le Regioni erano contenute nel d.l. 56/00 applicato solo per un anno!).
Questa nuova impostazione presuppone un preciso ragionamento: la spesa pubblica nelle Regioni meridionali è contrassegnata da sprechi che sono finanziati con risorse fiscali raccolte nelle più efficienti Regioni del Nord sottraendole ad usi produttivi. Trattasi indubbiamente di premesse fondate però c'è da dubitare fortemente che il meccanismo degli "standard di spesa" permetterà di correggere tali distorsioni.
Infatti, nel Meridione la spesa è meno efficiente che nel Centro- Nord ma il livello è certamente inferiore. Considerando la spesa pubblica totale (quella erogata dallo Stato, dalle Regioni ed enti locali) la spesa pro-capite è, ponendo a 100 la media nazionale, pari a 104 nelle Regioni a Statuto ordinario del Nord, 132 nelle Regioni a Statuto speciale del Nord, 105 nel Centro escluso il Lazio, 127 nel Lazio, 81 nel Sud, 91 nelle Isole (dati di cassa relativi ai 2004 forniti dal Ministero dello Sviluppo economico).
Pertanto attualmente, seppure in termini relativi, la distanza fra il Sud e le Regioni a Statuto ordinario del Nord è di oltre un quinto, mentre quella fra il Sud e le Regioni speciali del Nord di quasi il 40%. Tali dati comunque non ci debbono fare dimenticare che la spesa pubblica nel Meridione è meno efficiente. Basti pensare che nel Sud la spesa per abitante per il personale pubblico è superiore del 10% a quella delle Regioni ordinarie del Nord.
Tuttavia non è per nulla detto che il finanziamento per "standard di fabbisogno" (peraltro tutti ancora da definire!), come prevede la legge sul federalismo fiscale, non provochi un aumento delle risorse finanziarie da destinare alle Regioni meridionali. Il vero punto di svolta sarà non tanto nei parametri finanziari ma nella capacità di controllo dell'efficienza dei servizi pubblici delle diverse Regioni azionando eventuali poteri sostitutivi dello Stato in caso di conclamate negatività (in tal senso il primo esempio di federalismo fiscale potrebbe essere quello che si sta realizzando nel settore sanitario con i piani di rientro!).
Come risulta sia dalla territorializzazione delle imposte che dagli standard dei servizi potrebbe emergere un ruolo dello Stato molto più esteso dell'attuale, contraddicendo uno dei principi basilari del federalismo fiscale. E' bene ricordare che si iniziò a discutere la legge sul federalismo fiscale in un momento di espansione economica mentre con l'attuale crisi esiste una continua richiesta di intervento sostitutivo da parte dello Stato come dimostrato dalla esperienza americana e dalle recenti polemiche in tema di politica economica del Governo nazionale. La questione settentrionale e conseguentemente quella meridionale nascono dalla convinzione, peraltro fondata, che il Meridione abbia una spesa pubblica superiore alle entrate tributarie raccolte nei suoi territori.
Basta osservare la tabella 1 per accorgersi che solo in 7 Regioni del Centro-Nord i cittadini pagano in termini di tasse più di quanto ricevono; ciò è indubbiamente la dimostrazione degli squilibri territoriali esistenti nella distribuzione del gettito tributario.

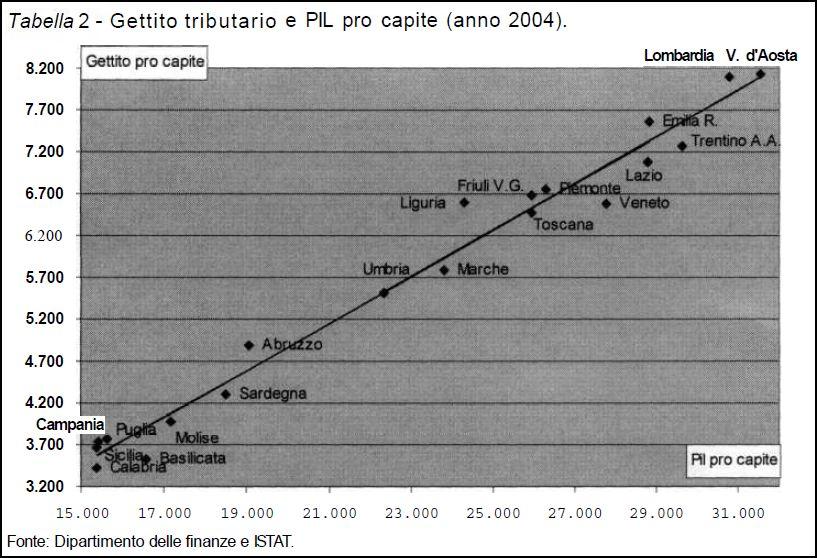
Tuttavia tali differenze sono conseguenza delle diversità di reddito che si producono nelle Regioni. In tal senso, come risulta dalla tabella 2, il rapporto fra gettito tributario (composto dal gettito delle imposte erariali regionalizzate, dall'Irap e dall'addizionale Irpef) e Pil pro capite evidenzia la spaccatura fra Regioni del Centro-Nord e Regioni del Centro-Sud.
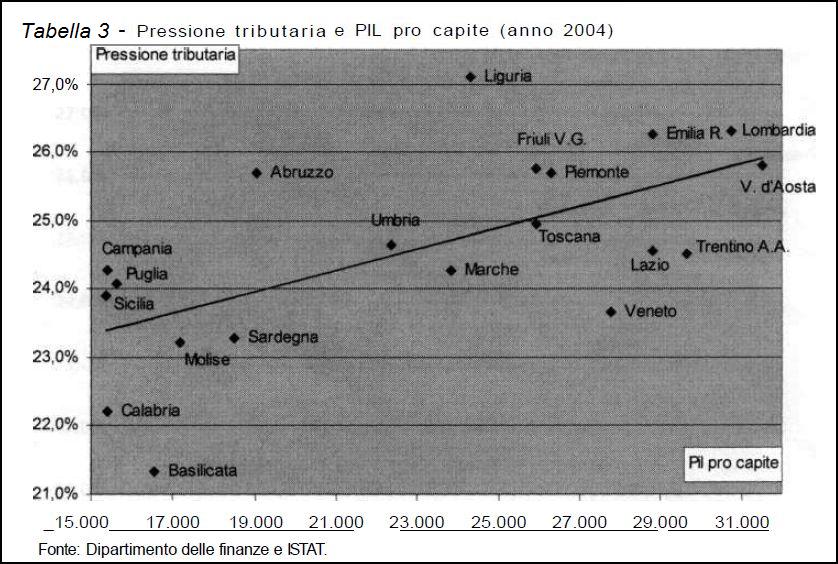
Comunque questa classificazione si limita ad un'analisi basata sui territori mentre quando si parla di prelievo fiscale bisognerebbe fare riferimento agli individui perché un cittadino, anche secondo i principi costituzionali in materia, va tassato in rapporto ai redditi che produce indipendentemente dal territorio di appartenenza. Esaminando la tabella 3 che fa riferimento alla pressione tributaria (il rapporto fra gettito e Pil regionale), si scoprirà che la pressione fiscale è più elevata in alcune Regioni del Nord (es: Lombardia, Liguria ed Emilia Romagna) mentre le grandi Regioni del Sud (es: Campania, Puglia e Sicilia) hanno valori anche superiori rispetto a quelli di alcune Regioni del Centro-nord (es: Veneto e Toscana).
Alcune premesse teoriche del federalismo fiscale appaiono inesatte ma ciò non significa che non sia necessario procedere ad un riordino dei rapporti fra Stato, Regioni ed enti locali come prevede il nuovo Titolo V della Costituzione e la legge 42/2009. Eliminando alcuni pregiudizi ideologici dettati anche da reali episodi di disamministrazione degli enti territoriali delle aree meridionali, è opportuno incentivare un federalismo fiscale solidale che salvaguardi l'unità del Paese favorendo servizi adeguati nelle differenti realtà d'Italia.
Infatti la tesi secondo cui il federalismo rappresenta una necessità per il Nord e la soluzione della questione meridionale appare infondata. Come dimostra l'esperienza internazionale, è alta la possibilità che processi di federalismo fiscale portino ad un aumento delle diseguaglianze perché favoriscono i governi locali più ricchi. Peraltro il decentramento fiscale comporta pericoli di maggiore corruzione e di "controllo del consenso elettorale" nelle aree più povere, come testimonia la letteratura di carattere economico e l'esperienza siciliana, anche perché in queste zone è più debole la presenza della società civile.